Gli indicatori di orientamento dei prezzi nel vino in Europa
Valori di riferimento non vincolanti, pubblicati da interprofessioni o consorzi riconosciuti per orientare le trattative su uve, mosti e sfusi a DOP/IGP, non sono prezzi minimi, né prezzi imposti, né quotazioni delle transazioni effettive.
1. Il quadro giuridico europeo
Dal 2021 l’OCM consente a interprofessioni e gruppi di produttori riconosciuti di pubblicare indicatori di prezzo non vincolanti per uve, mosti e sfusi a DOP/IGP: è l’art. 172 ter, l’unica deroga esplicita al divieto di orientamento dei prezzi nel vino.
Il punto di partenza è una tensione nell’OCM unica. L’art. 167 del Reg. (UE) 1308/2013 consente agli Stati membri regole di commercializzazione per regolare l’offerta tramite le interprofessioni, ma esclude la fissazione dei prezzi anche a titolo indicativo o di raccomandazione (testo art. 167). Governo dell’offerta e governo del prezzo sono quindi rimasti a lungo separati.
La deroga arriva con la riforma PAC (Reg. 2021/2117), che introduce l’art. 172 ter. Nei lavori del Consiglio la norma riguardava le interprofessioni dell’art. 157 e le sole uve (Consiglio UE, 2021). Il testo consolidato attuale la estende ai gruppi di produttori riconosciuti ai sensi dell’art. 33 del Reg. (UE) 2024/1143, a mosti e vini sfusi a DOP/IGP, e prevede che l’autorità nazionale di concorrenza informi la Commissione all’avvio di un’istruttoria (testo consolidato).
Un secondo canale è l’art. 210 bis (accordi di sostenibilità), che ammette deroghe alla concorrenza per standard di sostenibilità superiori a quelli di legge. Nella prassi francese i due articoli sono usati in combinazione (Réussir Vigne).
Il Pacchetto vino, proposto dalla Commissione il 28 marzo 2025 (IPEX), è stato approvato come Reg. (UE) 2026/471; con il Reg. 2024/1143 è la base del nuovo decreto italiano sui consorzi (Gambero Rosso).
2. Francia: Inter Rhône
Inter Rhône è il primo caso operativo in Europa: dal 9 ottobre 2026 pubblica per i Côtes-du-Rhône rossi un prezzo di equilibrio di 132 €/hl e uno di sostenibilità di 171 €/hl (Vinetur).
Prima fase, art. 210 bis. Il 9 dicembre 2025 Inter Rhône ha pubblicato prezzi di riferimento per l’annata 2025 su HVE e bio: Côtes-du-Rhône rosso 130 €/hl HVE e 170 €/hl bio; Villages 155 €/hl HVE e 200 €/hl bio. Lo sfuso Côtes-du-Rhône rosso valeva in media 139 €/hl tra agosto e novembre 2025. L’accordo è sottoscritto dal Syndicat des Vignerons des Côtes du Rhône e dall’Union des Maisons de Vins du Rhône (Vinetur, dic. 2025).
Seconda fase, art. 172 ter. Per la campagna 2026-2027 il sistema si estende a tutta la denominazione con una doppia soglia. Convenzionale e HVE: equilibrio 132 €/hl, sostenibilità 171 €/hl. Bio: 148 e 193 €/hl. I valori sono riferimenti di trattativa, non prezzi minimi né rilevazioni di transazioni (Vinetur).
Il modello è stato corretto in corso d’opera: per il 2026 è stato abbandonato il prezzo articolato su tre livelli di resa e sono stati rivisti i valori di equilibrio (Réussir Vigne).
Il perimetro concorrenziale era stato fissato nel 2024 dall’Autorité de la concurrence: un tunnel di prezzo interprofessionale è ammesso se i limiti minimo e massimo sono decisi liberamente da ciascun contraente (Concurrences).
3. Francia: Bordeaux (CIVB)
Il 20 ottobre 2026 il CIVB ha pubblicato un indicatore 172 ter di 1.100 € a tonneau (circa 122 €/hl) per lo sfuso AOP Bordeaux rosso, dichiaratamente inferiore al costo di produzione (Rayon Boissons; Agra).
Contesto. Nel 2022/23 l’AOC Bordeaux rosso convenzionale ha scambiato 682.000 hl a circa 104 €/hl, con un calo del 10% in volume e prezzo (Wine Business International). Il CIVB ha poi sospeso le quotazioni dello sfuso perché non più rappresentative del valore reale (Le Journal des Entreprises). Nel febbraio 2024 aveva dichiarato insostenibili prezzi sotto 1.000 € a tonneau, senza effetti (Vitisphere). Il negoce non aveva seguito il vigneto sulla richiesta di prezzi 210 bis per bio e HVE (Vitisphere).
Precedente giudiziario. Il 22 febbraio 2024 il tribunale di commercio di Bordeaux ha condannato due negociant per acquisto di sfuso a prezzo abusivamente basso (art. L442-7 Code de commerce, da EGalim), con risarcimenti di 202.000 e 152.000 euro. Il tribunale non ha usato né il costo di 1.600 € a tonneau dichiarato dal viticoltore né gli indicatori della Chambre d’agriculture: ha fissato il prezzo equo a 1.550 € sulla base di un prezzo di mercato fornito da un sensale (Réussir Vigne; Réussir). La sentenza ha mostrato l’assenza di indicatori di riferimento nel vino.
L’indicatore 2026-2027. È calcolato al 50% sul costo di produzione medio e al 50% sul prezzo di mercato dello sfuso, esclude il bio e sarà rivisto con periodicità ancora da definire (Rayon Boissons). Lo sfuso è stato venduto in media a 877 € a tonneau nel 2025-2026; il CIVB si colloca a metà strada (Agra).
Il nodo politico. L’interprofessione ammette che l’indicatore è sotto il costo e lo presenta come compromesso tra le famiglie (Vitisphere). L’ex presidente dell’AOC Bordeaux Michel-Éric Jacquin lo contesta come inferiore al prezzo di costo delle aziende (Vitisphere). Il referenziale della Chambre d’agriculture della Gironda stima il costo minimo dello sfuso in 1.447 € a tonneau in convenzionale, 1.847 senza erbicidi, 2.189 in bio (Réussir Vigne).
Scelta degli strumenti. Il presidente Bernard Farges ha messo da parte sia il tunnel di prezzo previsto dall’ultima legge d’urgenza agricola sia il 210 bis: il tunnel sarà studiato solo se il 172 ter fallisce (Vitisphere).
Nota di calcolo. Se la componente di mercato è la media di 877 €, la formula 50/50 implica una componente di costo intorno a 1.320 € a tonneau, sotto il minimo della Chambre d’agriculture.
4. Francia: il sottofondo EGalim
In Francia il 172 ter si innesta su EGalim, che obbliga a usare nei contratti indicatori di costo e di mercato e affida alle interprofessioni il compito di elaborarli (Senato francese).
Il limite è riconosciuto dallo stesso Ministero: alcuni acquirenti tengono ancora poco conto degli indicatori di costo, anche perché non tutte le interprofessioni li hanno elaborati. Il progetto di legge 2026 prevede che gli indicatori interprofessionali abbiano priorità (Senato francese).
Per il vino il Cniv ha osservato che EGalim non impedisce acquisti sotto il costo di produzione; il CIVB ha chiesto un ruolo centrale degli indicatori di costo nella formazione del prezzo (Réussir Vigne).
5. Spagna: il divieto di vendita sotto costo
La Spagna non orienta il prezzo collettivamente: impone per legge che ogni contratto copra i costi effettivi di produzione, e il modello si è rivelato aggirabile.
Con il Real Decreto-ley 5/2020 la Ley de la Cadena Alimentaria ha esteso a tutta la filiera l’obbligo di coprire i costi effettivi di produzione; il prezzo delle uve va fissato in contratto tenendone conto. L’Organización Interprofesional del Vino de España ha sviluppato un indice e un sistema di costi dell’uva (OIVE).
In Rioja ARAG-ASAJA ha richiamato lo studio regionale 2022, con costi dell’uva rossa tra 67,14 e 68,44 centesimi/kg, contro contratti segnalati a 40 centesimi (Agronews CyL). In Rueda ASAJA ha denunciato contratti che dichiarano costi di 25-30 centesimi proprio per evitare le denunce (Agronews CyL). Se il costo è autodichiarato nel contratto, diventa esso stesso oggetto di negoziazione.
6. Italia: precedenti piemontesi e decreto consorzi
L’Italia ha un precedente di prezzi di filiera espliciti in Piemonte fino al 2014 e attende ora un decreto che darà ai consorzi la facoltà prevista dal 172 ter.
Il precedente piemontese. La Camera di commercio di Asti riportava nei listini prezzi delle uve definiti dalla Commissione Interprofessionale per l’Accordo Moscato, dal Tavolo Interprofessionale del Brachetto e dall’accordo tra parte agricola e ditte del Consorzio Alta Langa. Nel 2007 il Moscato DOCG da accordo era fissato tra 0,935 e 0,976 €/kg (CCIAA Asti 2007; CCIAA Asti 2010). Il sistema, con l’avallo della Regione, ha operato fino al 2014 (Gambero Rosso).
Il decreto in bozza. Il nuovo DM sostituirà il DM 18 luglio 2018 (I Grandi Vini). La bozza affida ai consorzi indicatori non vincolanti su uve, mosti e sfusi a IG, purché non eliminino la concorrenza per una parte sostanziale dei produttori: la formula ricalca il 172 ter (Gambero Rosso). Il Consorzio del Nobile di Montepulciano considera molto importante un orientamento che tenga conto dei costi (La Nazione).
7. Lettura comparativa
In Europa coesistono quattro modelli; quello che funziona meglio finora combina indicatore pubblico a doppia soglia, accordo paritetico e governo dell’offerta.
| Caso | Base giuridica | Soggetto | Forma dell’indicatore | Valore 2026-27 | Rispetto al costo |
| Côtes-du-Rhône rosso | Art. 210 bis, poi 172 ter | Interprofessione Inter Rhône | Doppia soglia: equilibrio e sostenibilità | 132 / 171 €/hl (bio 148 / 193) | Soglia di sostenibilità costruita per coprire il costo |
| AOP Bordeaux rosso sfuso | Art. 172 ter | Interprofessione CIVB | Soglia unica, 50% costo e 50% mercato | 1.100 €/tonneau (circa 122 €/hl) | Dichiaratamente sotto il costo |
| Spagna (Rioja, Rueda) | Ley de la Cadena Alimentaria | Legge, contratto individuale | Divieto di prezzo sotto costo, indici di supporto | Nessun indicatore collettivo | Obbligo formale, aggirabile |
| Piemonte (Moscato, Brachetto) fino al 2014 | Accordi interprofessionali regionali | Commissioni di filiera | Prezzo esplicito per fascia qualitativa | Non applicabile | Non documentato |
| Italia, DM consorzi in bozza | Art. 172 ter | Consorzi di tutela | Indicatore non vincolante | Non ancora definito | Da definire |
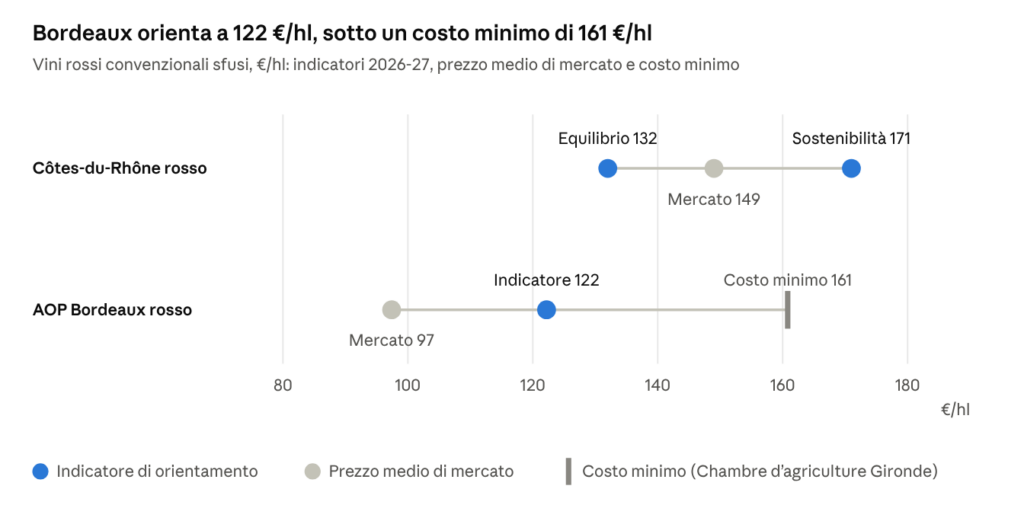
A Bordeaux l’indicatore sta a metà tra mercato e costo, senza raggiungere quest’ultimo; nel Rodano la soglia di sostenibilità si colloca sopra il prezzo di mercato. Per il Rodano non è disponibile un costo di riferimento pubblico.
Il 172 ter autorizza indicatori non vincolanti, non prezzi minimi; l’Autorité francese ha ribadito che i livelli effettivi restano liberi per ciascun contraente. Nei due casi francesi operativi la componente commerciale partecipa alla definizione dell’indicatore.
Considerazioni
Le condizioni di efficacia emerse sono tre. La prima è la pariteticità: l’indicatore pesa solo se condiviso dal negoce, ma il caso Bordeaux mostra il rovescio, perché con rapporti di forza squilibrati la pariteticità produce un compromesso sotto il costo. La seconda è la trasparenza metodologica: la doppia soglia del Rodano rende leggibile la distanza dal costo, la formula unica bordolese la nasconde. La terza è il legame con il governo dell’offerta: il Rodano ha costruito il 172 ter sopra un accordo 210 bis già operativo, Bordeaux parte senza. Il caso spagnolo indica che il vincolo legale individuale, senza un riferimento collettivo esterno al contratto, si aggira facilmente.
Speculazioni
Non è chiaro come l’AGCM interpreterà la condizione di non eliminare la concorrenza per una parte sostanziale dei produttori, in assenza di precedenti sul 172 ter in Italia. Resta incerto anche il peso reale degli indicatori dove l’acquisto dello sfuso è concentrato in poche cantine: è lì che lo strumento servirebbe di più ed è lì che sarebbe più debole.
8. Il valore reale per la valorizzazione del comparto
Gli indicatori di orientamento agiscono sulla ripartizione del valore lungo la filiera, non sulla sua creazione: possono difendere il reddito del viticoltore in una denominazione sana, ma non valorizzano da soli una denominazione in crisi di domanda.
Cosa possono fare
Ridurre l’asimmetria informativa. Dove il venditore di uve o sfuso è frammentato e l’acquirente concentrato, un riferimento pubblico su costi e mercato limita la capacità dell’acquirente di fissare il prezzo per mancanza di alternative note. È il beneficio meno discusso ma più robusto.
Ancorare la trattativa. Un numero pubblicato diventa il punto da cui si parte. Nel Rodano l’accordo 210 bis della campagna precedente ha consentito una rivalutazione dei prezzi dello sfuso (Vitisphere): è l’unica evidenza di effetto disponibile, su un solo anno.
Fornire un parametro giuridico. La sentenza di Bordeaux del 2024 ha dovuto ricorrere al prezzo di un sensale perché mancavano indicatori di riferimento. In Italia il d.lgs. 198/2021, modificato dal DL 63/2024, ha introdotto il costo medio di produzione determinato da ISMEA e l’obbligo che i prezzi tengano conto dei costi di produzione (DL 63/2024). Un indicatore consortile metodologicamente solido potrebbe rafforzare la tutela contro le pratiche commerciali sleali: è un’interpretazione, da verificare con la giurisprudenza.
Rafforzare la governance. Costruire l’indicatore obbliga il consorzio a dotarsi di dati su costi, rese, giacenze e transazioni. Questa infrastruttura informativa ha valore anche se l’indicatore viene poco rispettato.
Cosa non possono fare
Correggere uno squilibrio strutturale tra offerta e domanda. Bordeaux mostra il limite: con consumi in calo e scorte elevate, l’indicatore pariteticamente negoziato si è collocato sotto il costo. Un prezzo di orientamento sopra il livello di mercato, in eccedenza, non si traduce in transazioni ma in invenduto.
Creare disponibilità a pagare. Il valore di una denominazione dipende da reputazione, posizionamento, distribuzione e domanda finale. Un indicatore sullo sfuso non sposta il prezzo allo scaffale; se lo sfuso aumenta senza che aumenti il prezzo del prodotto finito, il margine si comprime a valle e gli acquisti si spostano su altre denominazioni o su vini generici.
Sostituire il governo dell’offerta. Senza controllo dei volumi (rese, stoccaggio, piani triennali) l’indicatore resta un segnale ignorato nelle annate abbondanti.
Rischi
- Effetto tetto. Un riferimento pensato come base può diventare il massimo che l’acquirente concede, soprattutto se costruito come media di costo e mercato.
- Segnale distorto agli investimenti. Un riferimento percepito come garanzia può scoraggiare riduzioni di resa, riconversioni ed estirpi necessari.
- Perdita di credibilità. Un indicatore sotto il costo, come a Bordeaux, rischia di legittimare prezzi insufficienti; uno troppo alto viene ignorato. In entrambi i casi lo strumento si consuma.
- Rischio concorrenziale. Comunicazioni che lo presentano come prezzo minimo espongono consorzio e associati a contestazioni.
Dove il valore è più alto
Il valore è maggiore dove coesistono quattro condizioni: un mercato di uve e sfuso rilevante, venditori frammentati e acquirenti concentrati, una domanda finale stabile o in crescita, e un consorzio capace di governare anche i volumi. È minore dove la produzione è prevalentemente imbottigliata dagli stessi viticoltori, o dove domina la cooperazione: nelle cantine sociali la remunerazione si decide con la liquidazione dei conferimenti, e in Francia il meccanismo del prezzo abusivamente basso non si applica alle cooperative (Réussir). Per denominazioni a forte presenza cooperativa, come molte campane, l’indicatore sarebbe utile soprattutto come benchmark interno sui conferimenti e come riferimento per le cessioni di sfuso extra-cooperativa.
Valutazione complessiva
Lo strumento è utile ma secondario. Ha valore reale come tassello di una strategia che includa governo dell’offerta, osservatorio economico e politiche di posizionamento della denominazione; isolato, rischia di essere una risposta simbolica a una crisi di domanda. Le evidenze disponibili coprono una sola campagna nel Rodano e nessuna ancora a Bordeaux: qualunque giudizio sull’efficacia resta, per ora, provvisorio.
9. Implicazioni operative per un consorzio
Un consorzio che voglia usare il 172 ter dovrebbe costruire prima i dati e la condivisione con la parte commerciale, e solo dopo pubblicare l’indicatore.
- Costruire un osservatorio dei costi di produzione e dei prezzi di transazione, partendo dalle rilevazioni camerali esistenti.
- Definire una metodologia documentata, con costo e mercato leggibili separatamente, e validarla con imbottigliatori e vinificatori.
- Pubblicare l’indicatore preferibilmente a doppia soglia, con nota esplicita sulla natura non vincolante e senza la parola “minimo”.
- Collegarlo agli strumenti di governo dell’offerta (piano triennale, stoccaggio, rese) per evitare che resti un segnale ignorato nelle annate eccedentarie.
- Attendere il testo definitivo del DM e verificarne condizioni procedurali, rappresentatività e obblighi di notifica.
Fonti
- Art. 167 OCM
- Art. 172b OCM, testo consolidato
- Consiglio UE, nota Presidenza OCM 2021
- IPEX, Wine Package
- Vinetur, Inter Rhône ottobre 2026
- Vinetur, Inter Rhône dicembre 2025
- Concurrences, parere Autorité de la concurrence
- Rayon Boissons, indicatore Bordeaux
- Agra Fil, 21 ottobre 2026
- Vitisphere, 1.100 € a tonneau
- Vitisphere, critiche all’indicatore
- Vitisphere, prezzi Lidl e 210 bis
- Réussir Vigne, sentenza negociant
- Réussir, primo giudizio prezzo abusivamente basso
- Réussir Vigne, costi AOC bordolesi
- Réussir Vigne, meccanismi di regolazione
- Réussir Vigne, EGalim e vino
- Wine Business International, prezzi Bordeaux
- Le Journal des Entreprises, sospensione quotazioni
- Senato francese, risposta ministeriale EGalim
- OIVE, studio costi uva
- Agronews CyL, Rioja
- Agronews CyL, Rueda
- CCIAA Asti, quotazioni 2007
- CCIAA Asti, quotazioni 2010
- Gambero Rosso, decreto consorzi
- WineNews, decreto consorzi
- I Grandi Vini, nuovi poteri consorzi
- I Grandi Vini, Pacchetto vino 2026
- La Nazione, consorzi senesi